算力已证实,切换决定高点
1158亿美元和1300亿美元指引证明本轮AI算力需求真实存在,剔除中国后,从超大规模云资本开支切到企业持续付费,才决定指引是台阶还是高点。
英伟达当期业绩和1300亿美元指引已经证明AI算力需求在本轮周期内真实存在,但剔除中国数据中心收入后,这轮需求能否从超大规模云的资本开支驱动,切换为AI云与企业客户的持续付费驱动,才是决定1300亿美元是周期中段台阶还是高点的关键。
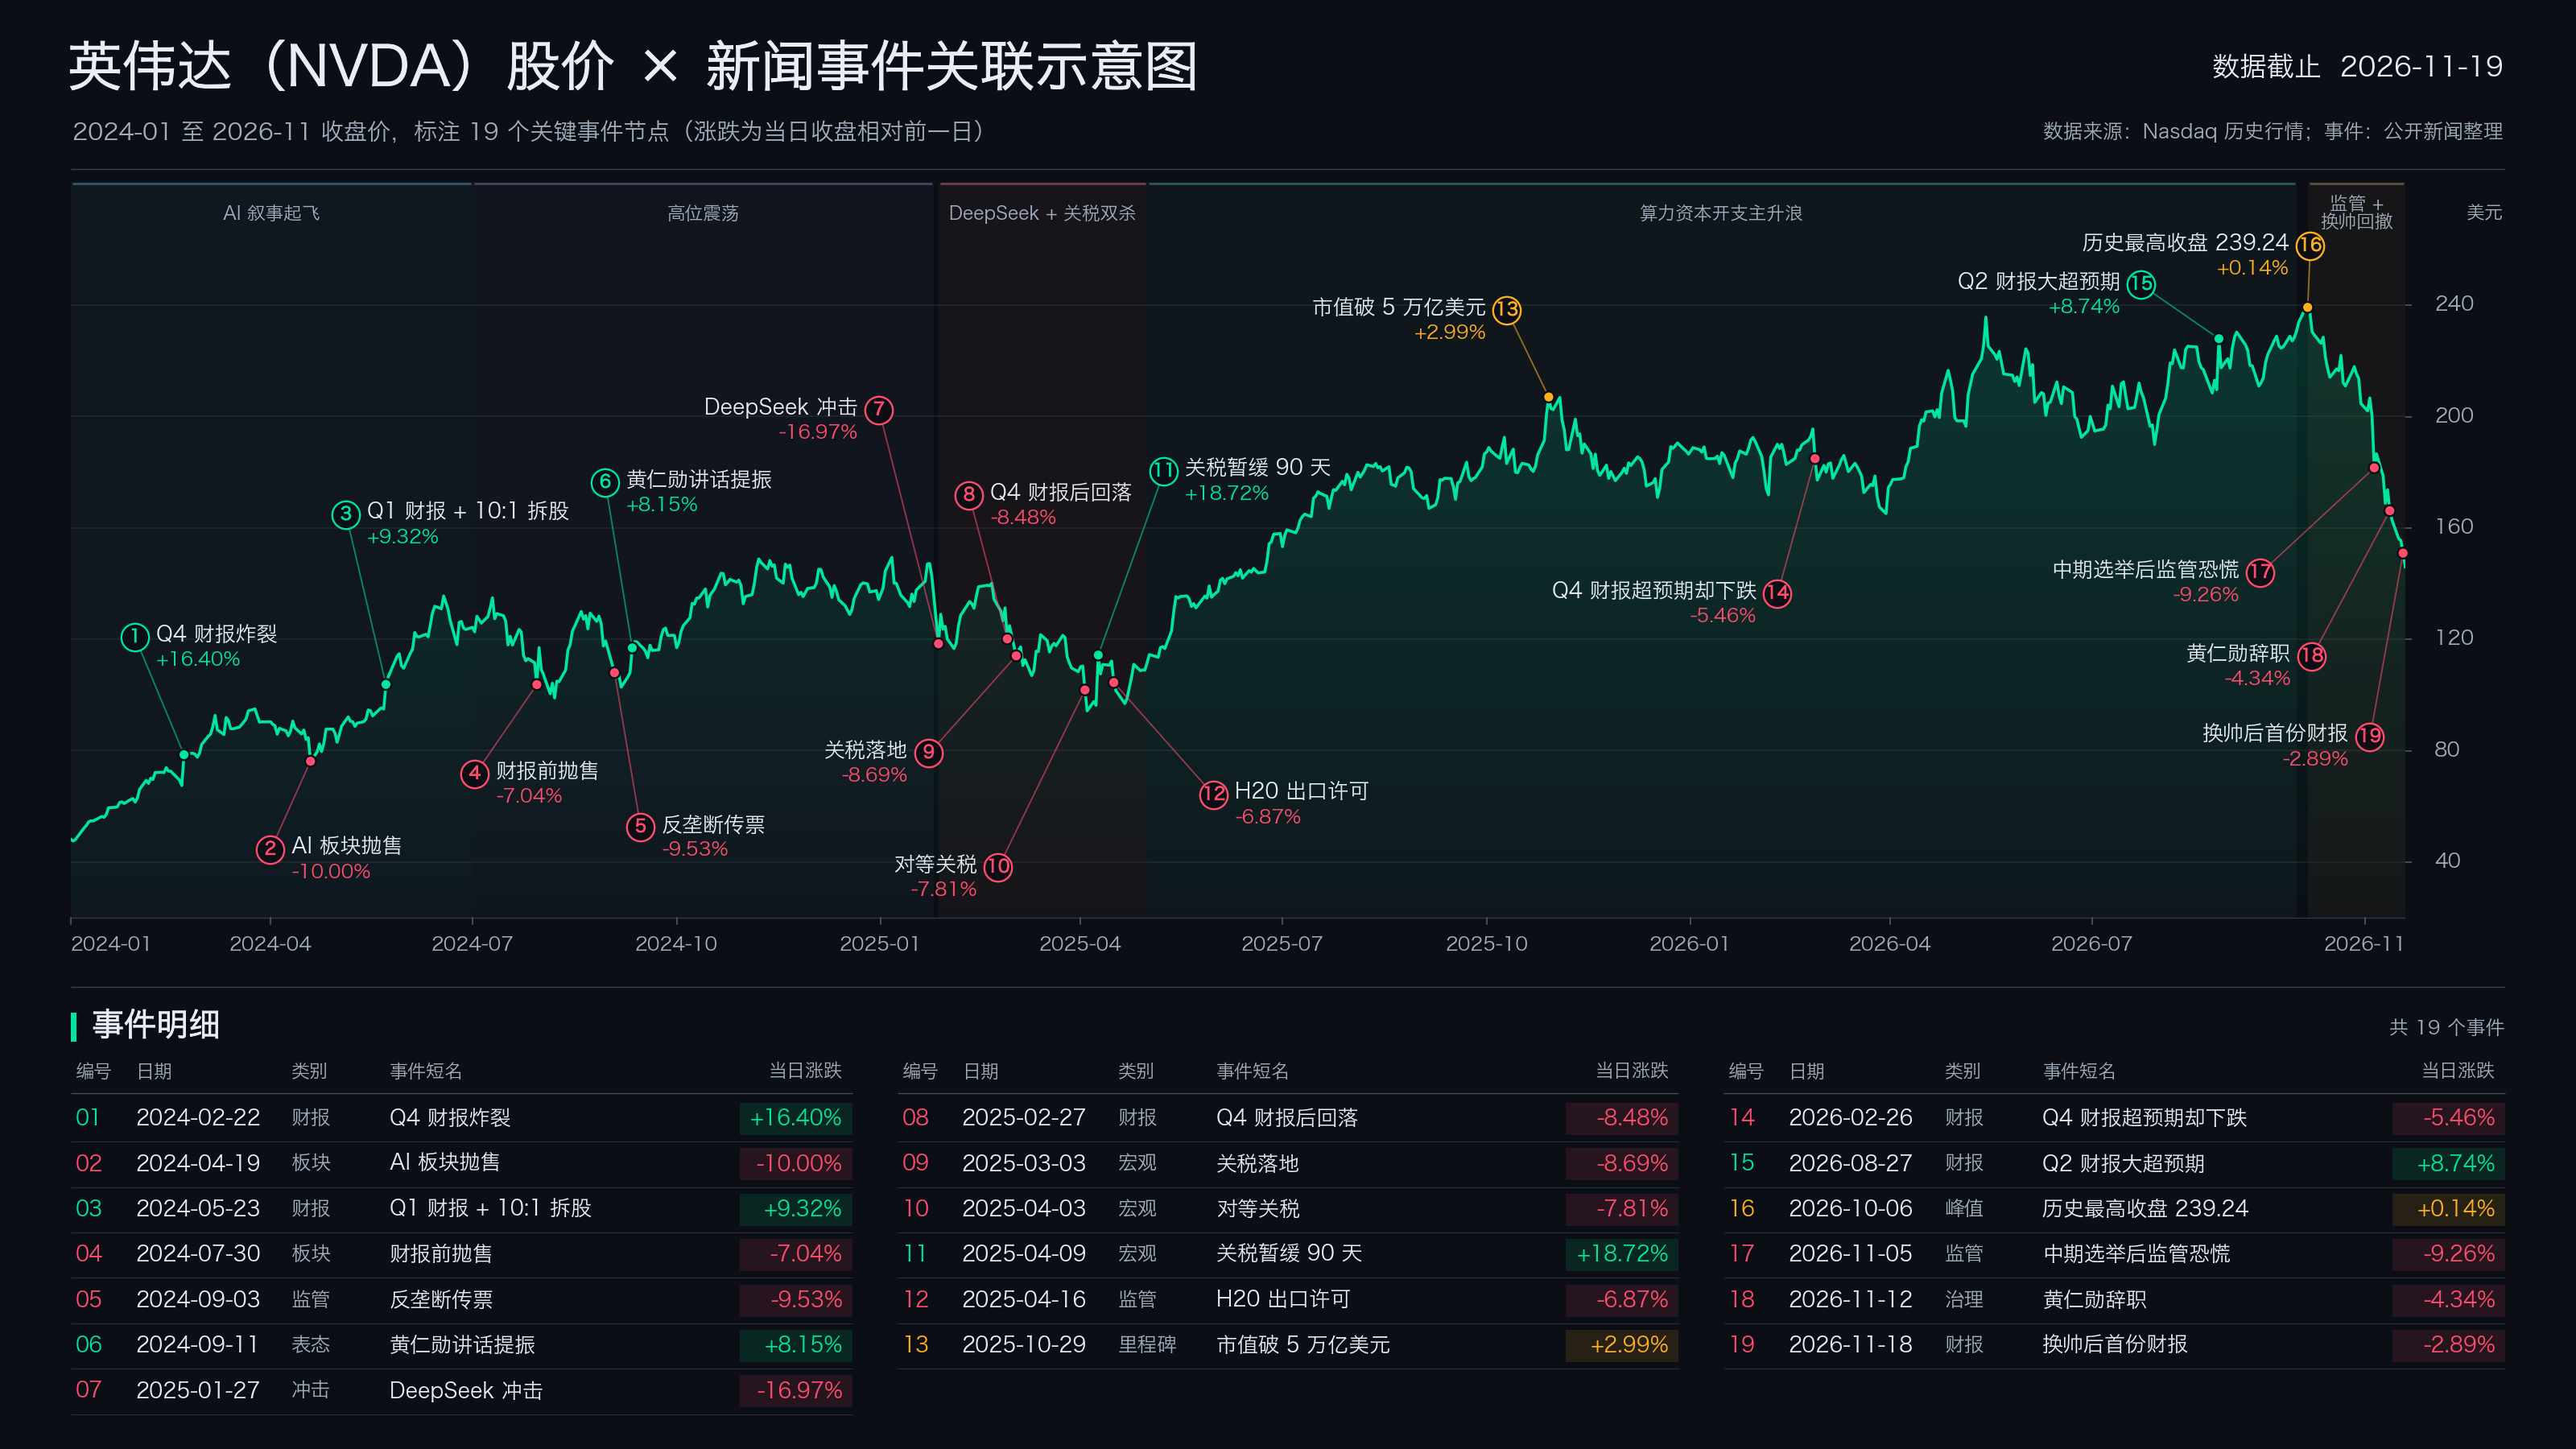
翻倍入账,盘后先涨后落
英伟达2027财年第三季度营收1158亿美元,同比增103%,环比增20%,高于约1091亿美元的一致预期,首次单季突破千亿美元。数据中心营收1076亿美元,环比增21%,同比增110%,占总收入约93%。主要财务指标超过预期,算力需求暂无减缓迹象。当期营收与下一季1300亿美元指引写在同一份材料里,已经证明AI算力需求在本轮周期内真实存在。真正争的不是这季度好不好,而是增量结构:超大规模云同比增71%仍在托底,AI云、工业及企业同比约增195%是增速最快的部分,这一块究竟是真实企业付费,还是依赖融资循环的提前采购,决定了1300亿美元指引是周期中段的台阶还是高点。
杰富瑞称市场已按见顶定价,同时写明实体层面并无见顶证据。单季营收1158亿美元、同比翻倍且超一致预期,和生态融资担忧写在同一窗口。市场已按见顶定价,实体层面并无见顶证据。价格先涨后落发生在超预期入账之后。
云开支托底,高增块对着指引
数据中心1076亿美元拆成两块。超大规模云贡献601亿美元,同比增71%;AI云、工业及企业475亿美元,同比约增195%。下一季度营收指引1300亿美元。601亿美元体量大,71%的增速继续托住数据中心的底。475亿美元增速高于超大规模云这一头,已经是账上拉升最快的部分。1300亿美元高于本季1158亿美元。两块同时写在数据中心里。体量在超大规模云,增速在AI云、工业及企业。1300亿美元指引同时对着这两块:601亿美元同比增71%负责托底,475亿美元同比约增195%是增速最快、把营收再往上送的那一块。托底靠超大规模云,往上送靠AI云、工业及企业,两块一起撑住指引。
指引明确不包含来自中国的任何数据中心计算收入。剔除中国之后,1300亿美元落在其余市场的超大规模云资本开支,以及AI云与企业客户。超大规模云同比71%仍能托底。需求在本轮周期内真实存在,已经被1158亿美元和1300亿美元两行数字同时写下。这轮需求的可持续性靠超大规模云资本开支继续托底,以及AI云与企业客户从资本开支驱动切到持续付费驱动。从超大规模云的资本开支驱动,切换为AI云与企业客户的持续付费驱动,才决定1300亿美元是周期中段的台阶还是高点。
高增入账,付费决定位置
AI云、工业及企业同比约增195%,增速在数据中心两块里最高。英伟达以3300亿美元表外敞口充当AI生态央行。四大云厂商净利润增73%,剔除AI非现金账面收益后仅增15%。杰富瑞称市场已按见顶定价,同时写明实体层面并无见顶证据。475亿美元、同比约增195%已经入账,与3300亿美元表外敞口、云厂商剔除AI非现金账面收益后仅增15%的利润并列在同一轮周期。真实企业付费把这一行读成持续付费,融资循环里的提前采购把同一行读成资本开支的提前投放。1300亿美元是台阶还是高点,落在这一头的付费性质上。
1300亿美元指引说明,英伟达在下一季仍看到需求。当期业绩已经证明需求真实。超大规模云601亿美元、同比增71%仍在托底。AI云与企业客户完成从超大规模云资本开支驱动到持续付费驱动的切换,1300亿美元就是周期中段的台阶;这一块停在资本开支驱动,1300亿美元就停在高点附近。决定台阶还是高点的,是475亿美元这一头的付费性质。当期已经把需求写进1158亿美元,下一季已经把规模写进1300亿美元。增量结构里托底还在、高增还在。高增切成企业持续付费,指引就是台阶;高增仍是提前采购,指引就是高点。
换帅同窗,需求表述未改口
2026年11月12日,黄仁勋辞去总裁、CEO和董事职务,即刻生效,结束33年掌舵。辞职前董事会已就其个人行为启动独立调查。临时CEO克雷斯在财报电话会回应换帅疑虑,称需求仍强劲、产品按计划推进。英伟达以3300亿美元表外敞口充当AI生态央行。换帅、独立调查、临时CEO写在财报前到电话会这一段。电话会给出需求仍强劲、产品按计划推进。治理变动和融资担忧写在同一窗口,需求一侧克雷斯没有改口,指引仍是1300亿美元,明确不含中国数据中心收入。
当期1158亿美元和下一季1300亿美元指引已经证明AI算力需求在本轮周期内真实存在。剔除中国数据中心收入后,超大规模云同比71%仍在托底,AI云与企业客户同比约195%仍是最快的一块。从超大规模云的资本开支驱动,切换为AI云与企业客户的持续付费驱动,才是决定1300亿美元是周期中段台阶还是高点的关键。克雷斯称需求仍强劲、产品按计划推进。1300亿美元已经写出下一季规模,位置由付费能否切换来决定。
参考来源
- 英伟达2027财年Q3营收1158亿美元,同比增103%、环比增20%,高于约1091亿美元一致预期,首次单季突破千亿美元。——手机搜狐网(2026-11-17) https://www.sohu.com/a/1103033770_100106891?scm=10001.713_13-100000-0_8000.0-0.0-1-0-0-0.0_1930&spm=smpc.channel_173.block5_217_LbD31Z_data1_fd.1.17949666076974HdXLav_713
- Q3数据中心业务营收1076亿美元,环比增21%,同比增110%。——网易(2026-11-17) https://www.163.com/dy/article/LC0O6VU6051481US.html?clickfrom=w_tech
- 数据中心收入中,超大规模云客户贡献601亿美元、同比增71%;AI云、工业及企业业务475亿美元、同比增约195%。——网易(2026-11-17) https://www.163.com/dy/article/LC0GJO4T0534A4SC.html
- 每日经济新闻点评称主要财务指标beat,算力需求暂无减缓迹象,数据中心占总收入约93%。——每日经济新闻(2026-11-17) https://m.nbd.com.cn/articles/2026-11-18/4651075.html#1
- 英伟达对下一季度给出1300亿美元营收指引。——Times Now(2026-11-17) https://www.timesnownews.com/business-economy/markets/nvidia-q3-results-fy27-revenue-more-than-doubles-to-115-8-billion-forecasts-130-billion-for-q4-article-156528312#1
- 杰富瑞认为市场已按“见顶”定价,但尚无实体层面证据;英伟达以3300亿美元表外敞口充当AI生态“央行”,治理转向可能使融资链条收紧;四大云厂商净利润增73%,剔除AI非现金账面收益后仅增15%。——华尔街见闻(2026-11-19) https://wallstreetcn.com/articles/3786358
- 英伟达明确下一季度业绩指引不包含来自中国的任何数据中心计算收入。——36Kr(2026-11-17) https://eu.36kr.com/en/p/4074462916498306
- 黄仁勋于2026年11月12日辞去总裁、CEO和董事职务即刻生效,结束33年掌舵;辞职前董事会已就其个人行为启动独立调查。——钛媒体(2026-11-19) https://www.tmtpost.com/8212036.html?rss=10jqka
- 临时CEO克雷斯在财报电话会回应换帅疑虑,称需求仍强劲、产品按计划推进。——金融界(2026-11-18) https://stock.jrj.com.cn/2026/11/19133259203624.shtml